Domain kältering.de kaufen?
Wir ziehen mit dem Projekt
kältering.de um.
Sind Sie am Kauf der Domain
kältering.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kältering.de kaufen?
Wie erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde im Testament des Stiefelternteils ausdrücklich bedacht. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher ratsam, ein Testament zu verfassen, um sicherzustellen, dass das Stiefkind im Erbfall berücksichtigt wird. Es ist auch wichtig, sich über die gesetzlichen Regelungen und Möglichkeiten zur Erbfolge von Stiefkindern zu informieren. **
Wer gilt als Stiefkind?
Als Stiefkind gilt ein Kind, das nicht leiblich von einem Elternteil abstammt, aber durch die Ehe oder Partnerschaft des Elternteils mit einer anderen Person in die Familie aufgenommen wurde. Stiefkinder haben oft eine besondere Beziehung zu ihren Stiefeltern und Geschwistern, die von Respekt, Liebe und Vertrauen geprägt sein kann. Dennoch können Stiefkinder auch mit spezifischen Herausforderungen konfrontiert sein, wie zum Beispiel das Gefühl des "Außenseiters" in der Familie oder Schwierigkeiten in der Beziehung zu ihren leiblichen Eltern. Es ist wichtig, dass Stiefeltern und Stiefkinder offen miteinander kommunizieren und sich gegenseitig unterstützen, um eine gesunde und harmonische Beziehung aufzubauen. **

Ähnliche Suchbegriffe für Stiefkind
Top-Angebote
Produkte zum Begriff Stiefkind:
-
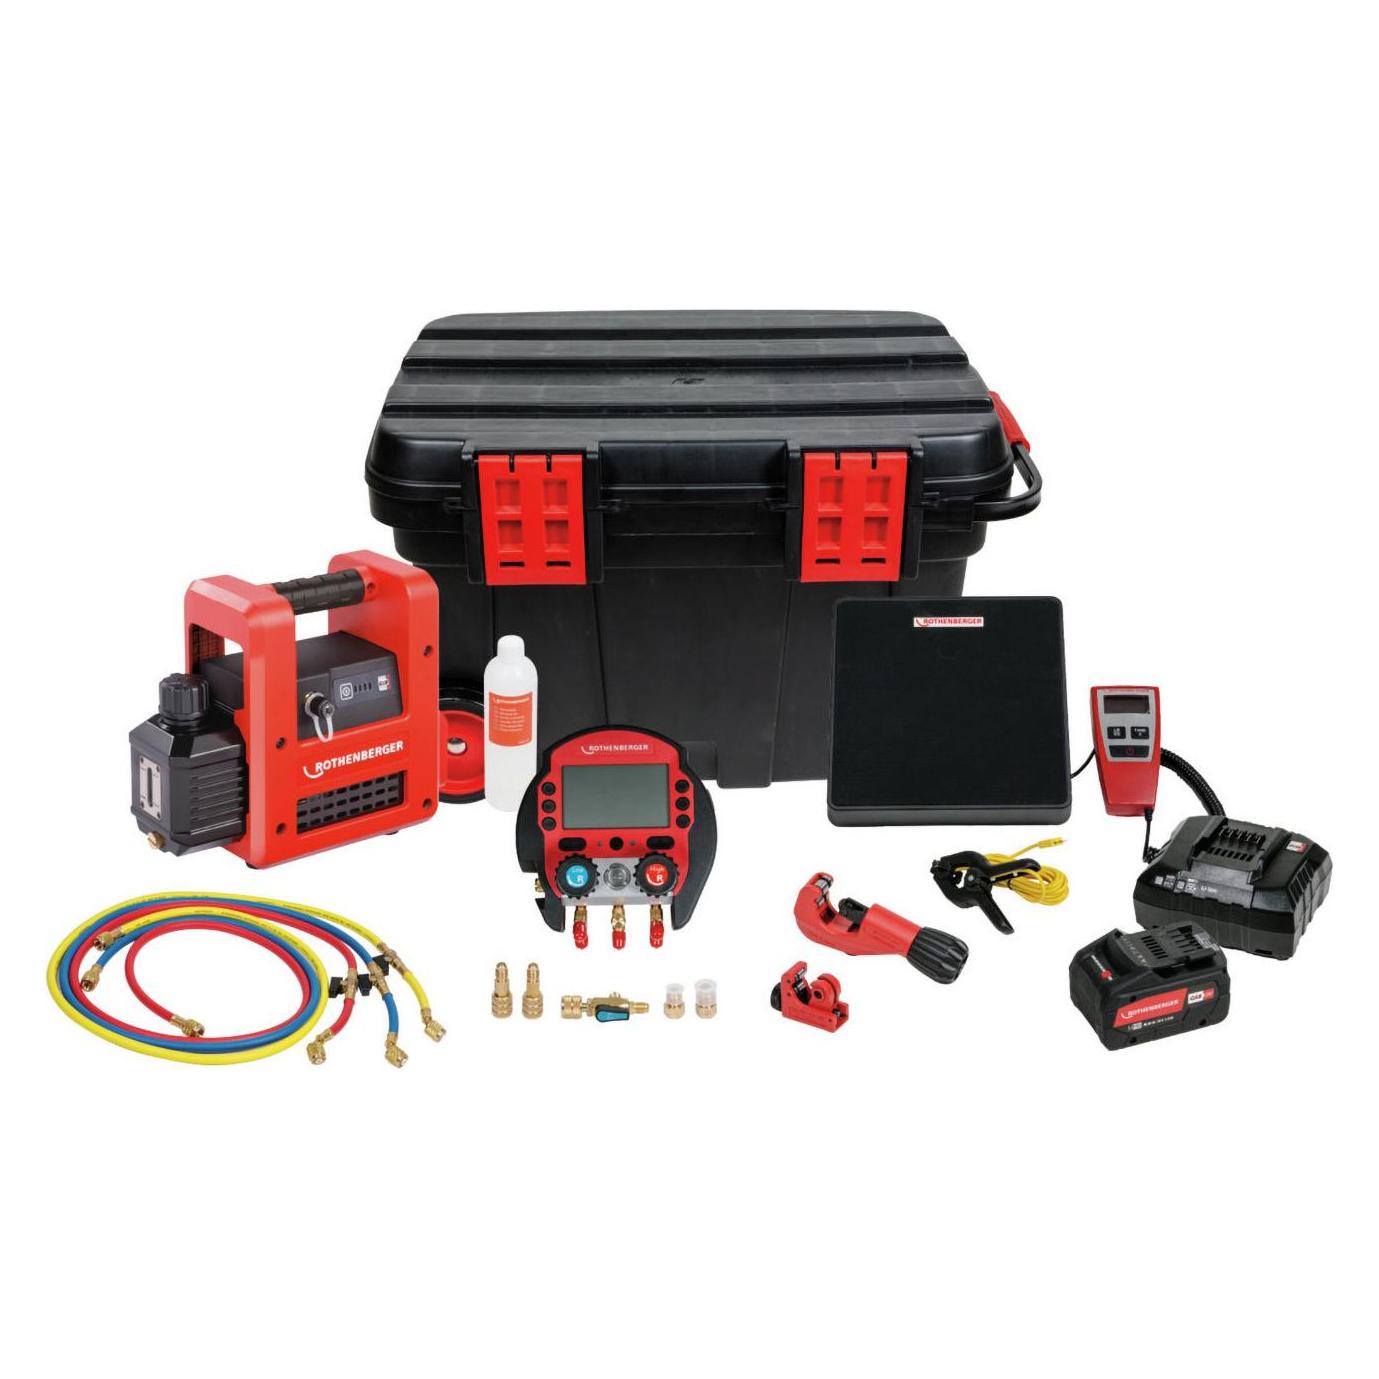
ROTHENBERGER ROCADDY 120 Kälte/Klima-Komplettset R32 CL analog - 1000003622ProduktbeschreibungKälte/Klima-Komplettset zur Installation, Wartung und Reparatur von Kälte- und Klimaanlagen sowie Wärmepumpen.AnwendungsvorteileMit einem Griff alles dabei: Flexibles Arbeiten durch individuellen Einsatz der WerkzeugeLeicht transportierbar im stabilen KunststoffrollkofferEinsatzbereichDas Universalset ROCADDY eignet sich zur Installation, Wartung und Reparatur von Kälte- und Klimaanlagen sowie Wärmepumpen.1971,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist ein Stiefkind unterhaltsberechtigt?
Ist ein Stiefkind unterhaltsberechtigt? Die Unterhaltsansprüche eines Stiefkindes hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Bestehen einer rechtlichen Beziehung zwischen dem Stiefelternteil und dem Kind. In einigen Fällen kann ein Stiefelternteil unterhaltspflichtig sein, wenn er eine rechtliche Verpflichtung gegenüber dem Stiefkind eingegangen ist. Es ist wichtig, die individuellen Umstände des Falls zu prüfen, um festzustellen, ob ein Stiefkind unterhaltsberechtigt ist. Es empfiehlt sich, rechtlichen Rat einzuholen, um Klarheit über die Unterhaltsansprüche des Stiefkindes zu erhalten. **
-
Was erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde testamentarisch festgelegt. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher wichtig, dass Stiefkinder und Stiefelternteile ihre Erbangelegenheiten klar regeln, um Streitigkeiten und Unsicherheiten zu vermeiden. Was erbt ein Stiefkind also hängt stark von den individuellen Umständen und den getroffenen rechtlichen Regelungen ab. **
-
Wann erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nur dann, wenn es vom verstorbenen Stiefelternteil testamentarisch bedacht wurde. Ohne ein entsprechendes Testament hat ein Stiefkind kein gesetzliches Erbrecht gegenüber dem Stiefelternteil. Die leiblichen Kinder des Verstorbenen haben in der Regel Vorrang vor Stiefkindern beim Erbe. Es ist daher ratsam, dass Stiefkinder und Stiefelternteile frühzeitig über die erbrechtliche Situation sprechen und gegebenenfalls ein Testament aufsetzen. Nur so kann sichergestellt werden, dass die Wünsche des Verstorbenen bezüglich der Erbfolge umgesetzt werden. **
-
Was ist ein Stiefkind Steuererklärung?
Was ist ein Stiefkind Steuererklärung? Eine Stiefkind Steuererklärung bezieht sich auf die steuerliche Behandlung von Kindern, die nicht leibliche Kinder des Steuerzahlers sind, sondern durch Heirat oder Adoption in die Familie gekommen sind. In vielen Ländern können Stiefkinder steuerlich als eigene Abhängige geltend gemacht werden, was dem Steuerzahler bestimmte Steuervorteile verschafft. Es ist wichtig, die spezifischen steuerlichen Regelungen und Voraussetzungen für die Anerkennung eines Stiefkindes in der Steuererklärung zu beachten, um von den möglichen Steuervorteilen profitieren zu können. Eine genaue Prüfung der individuellen Situation und gegebenenfalls die Beratung durch einen Steuerexperten können dabei hilfreich sein. **

Was ist rechtlich ein Stiefkind?
Was ist rechtlich ein Stiefkind? Ein Stiefkind ist das Kind des Ehepartners oder Lebensgefährten einer Person aus einer früheren Beziehung. Rechtlich gesehen hat ein Stiefkind keine biologische Verbindung zu dem anderen Elternteil, aber es kann durch die Ehe oder Lebenspartnerschaft des Elternteils rechtliche Rechte und Pflichten erwerben. Dazu gehören unter anderem das Erbrecht, das Unterhaltsrecht und das Umgangsrecht. Die rechtliche Beziehung zwischen einem Stiefkind und seinem Stiefelternteil kann je nach Land und Gesetzgebung unterschiedlich geregelt sein. **
Wann ist es ein Stiefkind?
Ein Stiefkind ist ein Kind, das nicht leiblich von einem Elternteil stammt, aber durch die Heirat dieses Elternteils in die Familie aufgenommen wurde. Es kann auch ein Kind sein, das von einem früheren Partner stammt, mit dem der aktuelle Partner des Elternteils keine biologische Verbindung hat. Stiefkinder können in verschiedenen Konstellationen in eine Familie kommen, zum Beispiel durch Adoption oder Patchwork-Familien. Wichtig ist, dass Stiefkinder genauso viel Liebe und Unterstützung verdienen wie leibliche Kinder und dass die Beziehung zu ihnen respektvoll und einfühlsam gestaltet wird. **
Top-Angebote
Produkte zum Begriff Stiefkind:
-
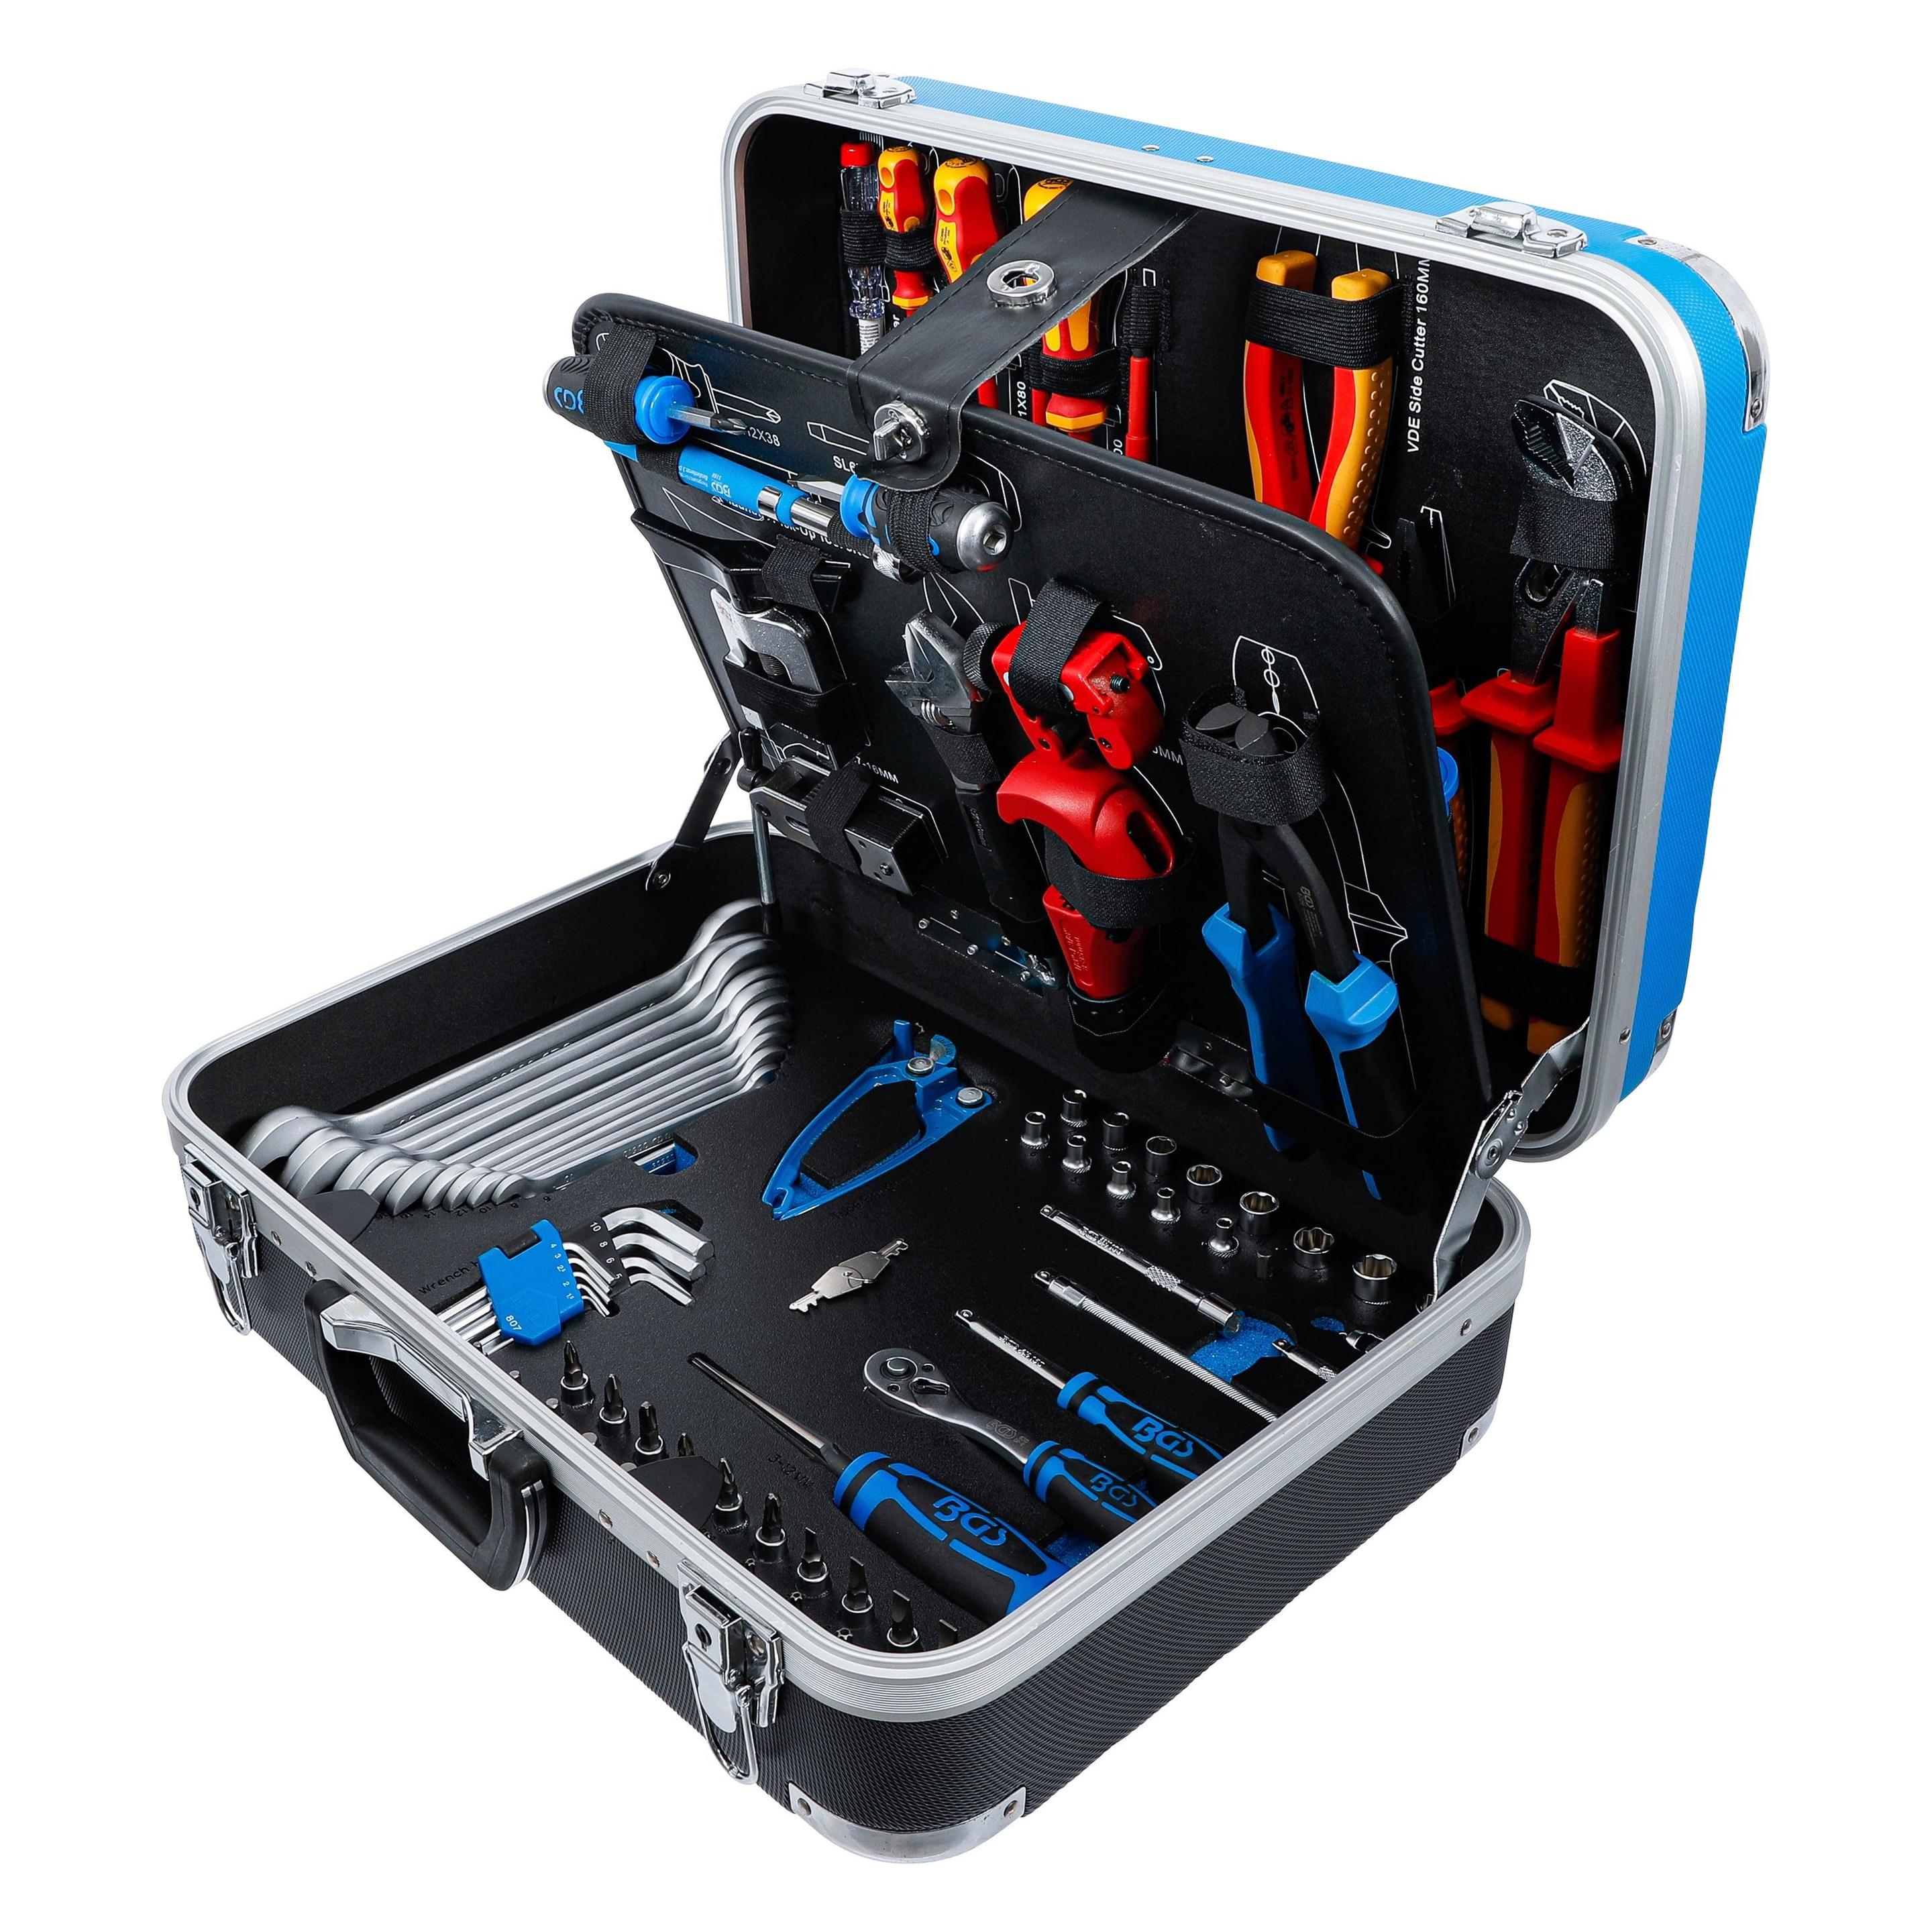
BGS Kälte-/Klima-Werkzeugkoffer 86tlg. - 15504entsprechende Grundausstattung für den Anwendungsbereich der Kälte- und Klimainstallationteilweise bestückt mit isolierten Werkzeugen und geprüft nach DIN EN/IEC 60900mit seinen 86 Teilen bietet dieser Werkzeug-Satz eine breite Auswahl an Werkzeugen und ist für viele Anwendungen geeignetim stabilen Hartschalenkoffer aus ABS Kunststoff mit verstärkten Ecken, die das Gehäuse vor Schäden schützen und es besonders langlebig machenwährend des Transports sind alle im Koffer enthaltenen Teile durch elastische Gurte und Klettverschlüsse gut geschützt und an ihren Plätzen gesichertWerkzeugtafeln aus schmutzabweisend beschichteten MDF Holzfaserplatteneine EPE Schaumeinlage aus robustem, hochwertigem Hartschaum verklebt im Bodenbereich bietet jedem Werkzeug seinen festen PlatzSteckschlüssel-Einsätze, Umschaltknarre, VDE-Zangen, VDE-Schraubendreher, Splintentreiber und Doppel-Maulschlüssel gefertigt aus Chrom-Vanadium StahlOberflächenvergütung: verchromt, mattWinkelschlüssel und Bit-Einsätze aus hochwertigem Chrom-Vanadium Stahl (S2)Lieferumfang:1 Umschaltknarre | feinverzahnt | Abtrieb Außenvierkant 6,3 mm (1/4") (Art. 630)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4 mm (Art. 2344)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4,5 mm (Art. 2339)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5 mm (Art. 2345)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5,5 mm (Art. 2343)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 6 mm (Art. 2346)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 7 mm (Art. 2347)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 8 mm (Art. 2348)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 9 mm (Art. 2349)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 10 mm (Art. 2350)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 11 mm (Art. 2351)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 12 mm (Art. 2352)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 13 mm (Art. 2353)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 14 mm (Art. 2354)1 Drehgriff | Abtrieb Außenvierkant 6,3 mm (1/4") | 150 mm (Art. 216)1 Kardangelenk | 6,3 mm (1/4") (Art. 250)1 Bit-Knarren-Adapter | Außensechskant 6,3 mm (1/4") - Außenvierkant 6,3 mm (1/4") | 30 mm (Art. 8202)1 Flexible Verlängerung | 6,3 mm (1/4") | 150 mm (Art. 2320)1 Kipp-Verlängerung | 6,3 mm (1/4") | 50 mm (Art. 2232)1 Kipp-Verlängerung | 6,3 mm (1/4") | 100 mm (Art. 2231)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 4 mm (Art. 2493)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 5,5 mm (Art. 2494)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 6,5 mm (Art. 2495)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 7 mm (Art. 2496)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH1 (Art. 2487)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH2 (Art. 2488)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH3 (Art. 2489)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ1 (Art. 2490)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ2 (Art. 2491)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ3 (Art. 2492)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 3 mm (Art. 2497)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 4 mm (Art. 2498)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 5 mm (Art. 2499)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 6 mm (Art. 2500)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 7 mm (Art. 2501)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 8 mm (Art. 2502)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T10 (Art. 2357)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T20 (Art. 2359)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T25 (Art. 2360)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T30 (Art. 2362)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T40 (Art. 2363)1 Hand-Blechschälbohrer | 3 - 12 mm (Art. 8892)1 Winkelschlüssel-Satz | kurz | Innensechskant 1,5 - 10 mm | 9-tlg. (Art. 807)1 Rohr-Biegezange | für Rohr-Ø 3 - 4,75 - 6 mm (Art. 8228)1 Doppel-Maulschlüssel | SW 6x7 mm (Art. 30606)1 Doppel-Maulschlüssel | SW 8x9 mm (Art. 30608)1 Doppel-Maulschlüssel | SW 10x11 mm (Art. 30610)1 Doppel-Maulschlüssel | SW 12x13 mm (Art. 30612)1 Doppel-Maulschlüssel | SW 14x15 mm (Art. 30614)1 Doppel-Maulschlüssel | SW 16x17 mm (Art. 30616)1 Doppel-Maulschlüssel | SW 18x19 mm (Art. 30618)1 Doppel-Maulschlüssel | SW 20x22 mm (Art. 30620)1 Doppel-Maulschlüssel | SW 21x23 mm (Art. 30621)1 Doppel-Maulschlüssel | SW 24x27 mm (Art. 30624)1 Doppel-Maulschlüssel | SW 25x28 mm (Art. 30625)1 Doppel-Maulschlüssel | SW 30x32 mm (Art. 30630)1 Rohr-Biegezange | 4,75 + 6 mm (Art. 8229)1 Rohrabschneider | Ø 3 - 35 mm / 1/8" - 1 3/8" (Art. 8341)1 Rohrabschneider | Ø 3 - 30 mm (Art. 9521)1 Schraubendreher | Schlitz 6 mm | Klingenlänge 38 mm (Art. 4903)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 38 mm (Art. 4909)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)1 Magnetheber | 650 mm | Zugkraft 3 kg (Art. 3188)1 Universal-Bördelgerät | verstellbar 4,7 - 16 mm (Art. 360)1 Aluminium-Sägebogen | 150 mm (Art. 2083)1 Rollbandmaß | 19 mm x 5 m (Art. 8394)1 Universal-Schere | Edelstahl | 180 mm (Art. 7962)1 Splintentreiber | 150 mm | 3 mm (Art. 1651-3)1 Splintentreiber | 150 mm | 4 mm (Art. 1651-4)1 Splintentreiber | 150 mm | 5 mm (Art. 1651-5)1 Splintentreiber | 150 mm | 6 mm (Art. 1651-6)1 Splintentreiber | 150 mm | 7 mm (Art. 1651-7)1 Splintentreiber | 150 mm | 8 mm (Art. 1651-8)1 Schlosserhammer | Hickory-Stiel | DIN 1041 | 300 g (Art. 52303)1 VDE-Wasserpumpenzange | 250 mm (Art. 7157)1 VDE-Seitenschneider | 160 mm (Art. 7154)1 VDE-Telefonzange | 160 mm (Art. 7151)1 VDE-Kombizange | 180 mm (Art. 7150)1 Spannungsprüfer | 120 - 250 V | 140 mm (Art. 725)1 VDE-Schraubendreher | Schlitz 3 mm | Klingenlänge 75 mm (Art. 4925)1 VDE-Schraubendreher | Schlitz 4 mm | Klingenlänge 100 mm (Art. 4924)1 VDE-Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4940)1 VDE-Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4941)1 VDE-Schraubendreher | Kreuzschlitz PH0 | Klingenlänge 75 mm (Art. 4942)1 VDE-Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4926)1 VDE-Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4927)1 ABS Kunststoff-Leerkoffer zu Art. 15504 (Art. 15504-1)MerkmaleBruttogewicht: 12304 g304,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
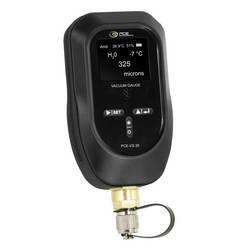
PCE Instruments Druckmessgerät PCE-VG 20 für Kälte-, Klima- und Vakuumanlagen Druck 0…75000 µmHg Temperatur -10…50 °CDas Vakuum Messgerät ermöglicht eine präzise und zuverlässige Überwachung von Vakuumsystemen und unterstützt bei der Installation, Wartung und Prüfung verschiedenster Anlagen. Der Messbereich des Vakuum Messgeräts beträgt 0 ... 75000 µmHg. Das Gerät unterstützt die Vakuumeinheiten mikron, mTorr, µmHg, Torr, mmHg, Pa, hPa, kPa, mbar, psia und inHg. Die Vakuumauflösung beträgt abhängig vom Messbereich 1 ... 5.000 µmHg. Zusätzlich berechnet das Vakuum Messgerät die Feuchtigkeitsverdampfungstemperatur zur Unterstützung bei der Evakuierung von Kälteanlagen. Für eine zuverlässige Messung sorgt ein präziser Pirani-Sensor, während die Messwerte im Abstand von 0,5 Sekunden aktualisiert werden. Das Vakuum Messgerät verfügt über ein gut ablesbares 1,8 Zoll großes TFT-LCD-Display und misst zusätzlich die Umgebungstemperatur im Bereich von -10 ... +50 °C sowie die relative Luftfeuchte von 0 ... 100 % rF. Die Stromversorgung erfolgt über drei AA-Batterien. Der Anschluss an das System erfolgt über ein 1/4 Zoll-SAE-Außengewinde (7/16 Zoll-20 UNF). Zusätzlich besitzt das Vakuum Messgerät einen einstellbaren Schwellenwertalarm mit farbiger Hintergrundbeleuchtung. Sobald der voreingestellte Vakuumgrenzwert erreicht wird, erfolgt eine optische Alarmanzeige. Das Gerät eignet sich zur Installation, Wartung und Prüfung von Kälteanlagen, Klimaanlagen, Kühlräumen sowie zur Überwachung von Vakuumpumpen.154,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde im Testament des Stiefelternteils ausdrücklich bedacht. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher ratsam, ein Testament zu verfassen, um sicherzustellen, dass das Stiefkind im Erbfall berücksichtigt wird. Es ist auch wichtig, sich über die gesetzlichen Regelungen und Möglichkeiten zur Erbfolge von Stiefkindern zu informieren. **
-
Wer gilt als Stiefkind?
Als Stiefkind gilt ein Kind, das nicht leiblich von einem Elternteil abstammt, aber durch die Ehe oder Partnerschaft des Elternteils mit einer anderen Person in die Familie aufgenommen wurde. Stiefkinder haben oft eine besondere Beziehung zu ihren Stiefeltern und Geschwistern, die von Respekt, Liebe und Vertrauen geprägt sein kann. Dennoch können Stiefkinder auch mit spezifischen Herausforderungen konfrontiert sein, wie zum Beispiel das Gefühl des "Außenseiters" in der Familie oder Schwierigkeiten in der Beziehung zu ihren leiblichen Eltern. Es ist wichtig, dass Stiefeltern und Stiefkinder offen miteinander kommunizieren und sich gegenseitig unterstützen, um eine gesunde und harmonische Beziehung aufzubauen. **
-
Ist ein Stiefkind unterhaltsberechtigt?
Ist ein Stiefkind unterhaltsberechtigt? Die Unterhaltsansprüche eines Stiefkindes hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Bestehen einer rechtlichen Beziehung zwischen dem Stiefelternteil und dem Kind. In einigen Fällen kann ein Stiefelternteil unterhaltspflichtig sein, wenn er eine rechtliche Verpflichtung gegenüber dem Stiefkind eingegangen ist. Es ist wichtig, die individuellen Umstände des Falls zu prüfen, um festzustellen, ob ein Stiefkind unterhaltsberechtigt ist. Es empfiehlt sich, rechtlichen Rat einzuholen, um Klarheit über die Unterhaltsansprüche des Stiefkindes zu erhalten. **
-
Was erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde testamentarisch festgelegt. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher wichtig, dass Stiefkinder und Stiefelternteile ihre Erbangelegenheiten klar regeln, um Streitigkeiten und Unsicherheiten zu vermeiden. Was erbt ein Stiefkind also hängt stark von den individuellen Umständen und den getroffenen rechtlichen Regelungen ab. **
Ähnliche Suchbegriffe für Stiefkind
-
ROTHENBERGER ROCADDY 120 Kälte/Klima-Komplettset R32 CL analog - 1000003622ProduktbeschreibungKälte/Klima-Komplettset zur Installation, Wartung und Reparatur von Kälte- und Klimaanlagen sowie Wärmepumpen.AnwendungsvorteileMit einem Griff alles dabei: Flexibles Arbeiten durch individuellen Einsatz der WerkzeugeLeicht transportierbar im stabilen KunststoffrollkofferEinsatzbereichDas Universalset ROCADDY eignet sich zur Installation, Wartung und Reparatur von Kälte- und Klimaanlagen sowie Wärmepumpen.1971,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nur dann, wenn es vom verstorbenen Stiefelternteil testamentarisch bedacht wurde. Ohne ein entsprechendes Testament hat ein Stiefkind kein gesetzliches Erbrecht gegenüber dem Stiefelternteil. Die leiblichen Kinder des Verstorbenen haben in der Regel Vorrang vor Stiefkindern beim Erbe. Es ist daher ratsam, dass Stiefkinder und Stiefelternteile frühzeitig über die erbrechtliche Situation sprechen und gegebenenfalls ein Testament aufsetzen. Nur so kann sichergestellt werden, dass die Wünsche des Verstorbenen bezüglich der Erbfolge umgesetzt werden. **
-
Was ist ein Stiefkind Steuererklärung?
Was ist ein Stiefkind Steuererklärung? Eine Stiefkind Steuererklärung bezieht sich auf die steuerliche Behandlung von Kindern, die nicht leibliche Kinder des Steuerzahlers sind, sondern durch Heirat oder Adoption in die Familie gekommen sind. In vielen Ländern können Stiefkinder steuerlich als eigene Abhängige geltend gemacht werden, was dem Steuerzahler bestimmte Steuervorteile verschafft. Es ist wichtig, die spezifischen steuerlichen Regelungen und Voraussetzungen für die Anerkennung eines Stiefkindes in der Steuererklärung zu beachten, um von den möglichen Steuervorteilen profitieren zu können. Eine genaue Prüfung der individuellen Situation und gegebenenfalls die Beratung durch einen Steuerexperten können dabei hilfreich sein. **
-
Was ist rechtlich ein Stiefkind?
Was ist rechtlich ein Stiefkind? Ein Stiefkind ist das Kind des Ehepartners oder Lebensgefährten einer Person aus einer früheren Beziehung. Rechtlich gesehen hat ein Stiefkind keine biologische Verbindung zu dem anderen Elternteil, aber es kann durch die Ehe oder Lebenspartnerschaft des Elternteils rechtliche Rechte und Pflichten erwerben. Dazu gehören unter anderem das Erbrecht, das Unterhaltsrecht und das Umgangsrecht. Die rechtliche Beziehung zwischen einem Stiefkind und seinem Stiefelternteil kann je nach Land und Gesetzgebung unterschiedlich geregelt sein. **
-
Wann ist es ein Stiefkind?
Ein Stiefkind ist ein Kind, das nicht leiblich von einem Elternteil stammt, aber durch die Heirat dieses Elternteils in die Familie aufgenommen wurde. Es kann auch ein Kind sein, das von einem früheren Partner stammt, mit dem der aktuelle Partner des Elternteils keine biologische Verbindung hat. Stiefkinder können in verschiedenen Konstellationen in eine Familie kommen, zum Beispiel durch Adoption oder Patchwork-Familien. Wichtig ist, dass Stiefkinder genauso viel Liebe und Unterstützung verdienen wie leibliche Kinder und dass die Beziehung zu ihnen respektvoll und einfühlsam gestaltet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.