Domain kältering.de kaufen?
Wir ziehen mit dem Projekt
kältering.de um.
Sind Sie am Kauf der Domain
kältering.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kältering.de kaufen?
Wer ist zuständig für die Steuergesetzgebung?
Die Steuergesetzgebung fällt in den Zuständigkeitsbereich der Regierung eines Landes. In den meisten Ländern ist es das Finanzministerium, das für die Ausarbeitung und Änderung von Steuergesetzen verantwortlich ist. Oftmals arbeiten auch spezielle Steuerausschüsse oder -behörden an der Gesetzgebung mit. Letztendlich müssen jedoch die gewählten Parlamentsmitglieder die Steuergesetze verabschieden, um sie rechtskräftig zu machen. Somit ist die Legislative letztendlich für die Steuergesetzgebung zuständig. **
Wie beeinflusst die Steuergesetzgebung die wirtschaftliche Entwicklung eines Landes? Welche Maßnahmen können Regierungen ergreifen, um durch Steuergesetzgebung gerechte und effektive Steuersysteme zu schaffen?
Die Steuergesetzgebung beeinflusst die wirtschaftliche Entwicklung eines Landes, indem sie die Einnahmen der Regierung erhöht, die Investitionen lenkt und das Wirtschaftswachstum beeinflusst. Regierungen können gerechte und effektive Steuersysteme schaffen, indem sie Steuersätze angemessen festlegen, Steuerhinterziehung bekämpfen und Anreize für Investitionen und Innovationen schaffen. Eine transparente und konsistente Steuerpolitik ist ebenfalls entscheidend für die Schaffung eines stabilen und förderlichen wirtschaftlichen Umfelds. **


Ähnliche Suchbegriffe für Steuergesetzgebung
Top-Angebote
Produkte zum Begriff Steuergesetzgebung:
-
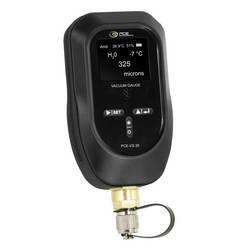
PCE Instruments Druckmessgerät PCE-VG 20 für Kälte-, Klima- und Vakuumanlagen Druck 0…75000 µmHg Temperatur -10…50 °CDas Vakuum Messgerät ermöglicht eine präzise und zuverlässige Überwachung von Vakuumsystemen und unterstützt bei der Installation, Wartung und Prüfung verschiedenster Anlagen. Der Messbereich des Vakuum Messgeräts beträgt 0 ... 75000 µmHg. Das Gerät unterstützt die Vakuumeinheiten mikron, mTorr, µmHg, Torr, mmHg, Pa, hPa, kPa, mbar, psia und inHg. Die Vakuumauflösung beträgt abhängig vom Messbereich 1 ... 5.000 µmHg. Zusätzlich berechnet das Vakuum Messgerät die Feuchtigkeitsverdampfungstemperatur zur Unterstützung bei der Evakuierung von Kälteanlagen. Für eine zuverlässige Messung sorgt ein präziser Pirani-Sensor, während die Messwerte im Abstand von 0,5 Sekunden aktualisiert werden. Das Vakuum Messgerät verfügt über ein gut ablesbares 1,8 Zoll großes TFT-LCD-Display und misst zusätzlich die Umgebungstemperatur im Bereich von -10 ... +50 °C sowie die relative Luftfeuchte von 0 ... 100 % rF. Die Stromversorgung erfolgt über drei AA-Batterien. Der Anschluss an das System erfolgt über ein 1/4 Zoll-SAE-Außengewinde (7/16 Zoll-20 UNF). Zusätzlich besitzt das Vakuum Messgerät einen einstellbaren Schwellenwertalarm mit farbiger Hintergrundbeleuchtung. Sobald der voreingestellte Vakuumgrenzwert erreicht wird, erfolgt eine optische Alarmanzeige. Das Gerät eignet sich zur Installation, Wartung und Prüfung von Kälteanlagen, Klimaanlagen, Kühlräumen sowie zur Überwachung von Vakuumpumpen.154,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Druckmessgerät PCE-VG 20 für Kälte-, Klima- und Vakuumanlagen Druck 0…75000 µmHg Temperatur -10…50 °CDas Vakuum Messgerät ermöglicht eine präzise und zuverlässige Überwachung von Vakuumsystemen und unterstützt bei der Installation, Wartung und Prüfung verschiedenster Anlagen. Der Messbereich des Vakuum Messgeräts beträgt 0 ... 75000 µmHg. Das Gerät unterstützt die Vakuumeinheiten mikron, mTorr, µmHg, Torr, mmHg, Pa, hPa, kPa, mbar, psia und inHg. Die Vakuumauflösung beträgt abhängig vom Messbereich 1 ... 5.000 µmHg. Zusätzlich berechnet das Vakuum Messgerät die Feuchtigkeitsverdampfungstemperatur zur Unterstützung bei der Evakuierung von Kälteanlagen.Für eine zuverlässige Messung sorgt ein präziser Pirani-Sensor, während die Messwerte im Abstand von 0,5 Sekunden aktualisiert werden. Das Vakuum Messgerät verfügt über ein gut ablesbares 1,8 Zoll großes TFT-LCD-Display und misst zusätzlich die Umgebungstemperatur im Bereich von -10 ... +50 °C sowie die relative Luftfeuchte von 0 ... 100 % rF. Die Stromversorgung erfolgt über drei AA-Batterien. Der Anschluss an das System erfolgt über ein 1/4 Zoll-SAE-Außengewinde (7/16 Zoll-20 UNF).Zusätzlich besitzt das Vakuum Messgerät einen einstellbaren Schwellenwertalarm mit farbiger Hintergrundbeleuchtung. Sobald der voreingestellte Vakuumgrenzwert erreicht wird, erfolgt eine optische Alarmanzeige. Das Gerät eignet sich zur Installation, Wartung und Prüfung von Kälteanlagen, Klimaanlagen, Kühlräumen sowie zur Überwachung von Vakuumpumpen.154,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Steuergesetzgebung das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern?
Die Steuergesetzgebung kann das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern beeinflussen, indem sie Anreize für Unternehmen schafft, in bestimmte Bereiche zu investieren. Niedrigere Steuersätze können Unternehmen dazu ermutigen, mehr zu investieren und zu expandieren, was das Wirtschaftswachstum fördert. Andererseits können hohe Steuersätze die Investitionstätigkeit hemmen und Unternehmen dazu veranlassen, in andere Länder mit günstigeren Steuerbedingungen zu verlagern. Die Steuergesetzgebung kann auch die Art und Weise beeinflussen, wie Unternehmen Kapital einsetzen und Geschäfte tätigen, was sich wiederum auf das Wirtschaftswachstum und die Investitionstätigkeit auswirken kann. **
-
Wie beeinflusst die Steuergesetzgebung das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern?
Die Steuergesetzgebung kann das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern stark beeinflussen. Niedrige Steuersätze können Anreize für Unternehmen schaffen, in neue Projekte zu investieren und Arbeitsplätze zu schaffen. Hohe Steuern können hingegen die Investitionstätigkeit hemmen und Unternehmen dazu veranlassen, in andere Länder mit günstigeren Steuerbedingungen zu expandieren. Die Steuergesetzgebung kann auch das Verhalten von Verbrauchern beeinflussen, indem sie deren Kaufkraft und Sparverhalten beeinflusst. Insgesamt kann die Steuergesetzgebung einen erheblichen Einfluss auf das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern haben. **
-
Was sind die Grundprinzipien der Steuergesetzgebung und wie beeinflussen sie die Wirtschaftstätigkeit?
Die Grundprinzipien der Steuergesetzgebung sind Gerechtigkeit, Einfachheit und Effizienz. Sie beeinflussen die Wirtschaftstätigkeit, indem sie Anreize für bestimmte Verhaltensweisen schaffen, die Allokation von Ressourcen beeinflussen und das Wirtschaftswachstum fördern oder hemmen können. Eine gut gestaltete Steuergesetzgebung kann dazu beitragen, ein stabiles und gerechtes Steuersystem zu schaffen, das das Wirtschaftswachstum unterstützt. **
-
Was sind die Hauptziele und Prinzipien der Steuergesetzgebung in einem demokratischen Staat?
Die Hauptziele der Steuergesetzgebung in einem demokratischen Staat sind die Sicherstellung einer gerechten Verteilung der Steuerlast, die Finanzierung öffentlicher Ausgaben und die Lenkung des wirtschaftlichen Verhaltens. Die Prinzipien umfassen die Besteuerung nach der Leistungsfähigkeit, der Gleichmäßigkeit, der Einfachheit, der Rechtsstaatlichkeit und der Transparenz. Ziel ist es, ein gerechtes und effizientes Steuersystem zu schaffen, das die Bedürfnisse der Gesellschaft erfüllt. **

Wie wirkt sich die Einführung einer neuen Steuergesetzgebung auf kleine Unternehmen aus?
Die Einführung einer neuen Steuergesetzgebung kann zu höheren Steuerbelastungen für kleine Unternehmen führen, was ihre Rentabilität beeinträchtigen kann. Sie müssen möglicherweise ihre Geschäftsstrategie anpassen, um die neuen Steuervorschriften zu erfüllen. Es kann auch zu zusätzlicher Bürokratie und Kosten führen, da sie möglicherweise professionelle Hilfe benötigen, um die neuen Regelungen zu verstehen und umzusetzen. **
Wie wirkt sich die aktuelle Steuergesetzgebung auf die Wirtschaftstätigkeit von Kleinunternehmen aus?
Die aktuelle Steuergesetzgebung kann sich positiv auf Kleinunternehmen auswirken, da sie niedrigere Steuersätze und Steuererleichterungen bieten. Dies kann zu einer höheren Rentabilität und Wettbewerbsfähigkeit führen. Allerdings können auch neue Regelungen und Bürokratie die Belastung für Kleinunternehmen erhöhen. **
Top-Angebote
Produkte zum Begriff Steuergesetzgebung:
-
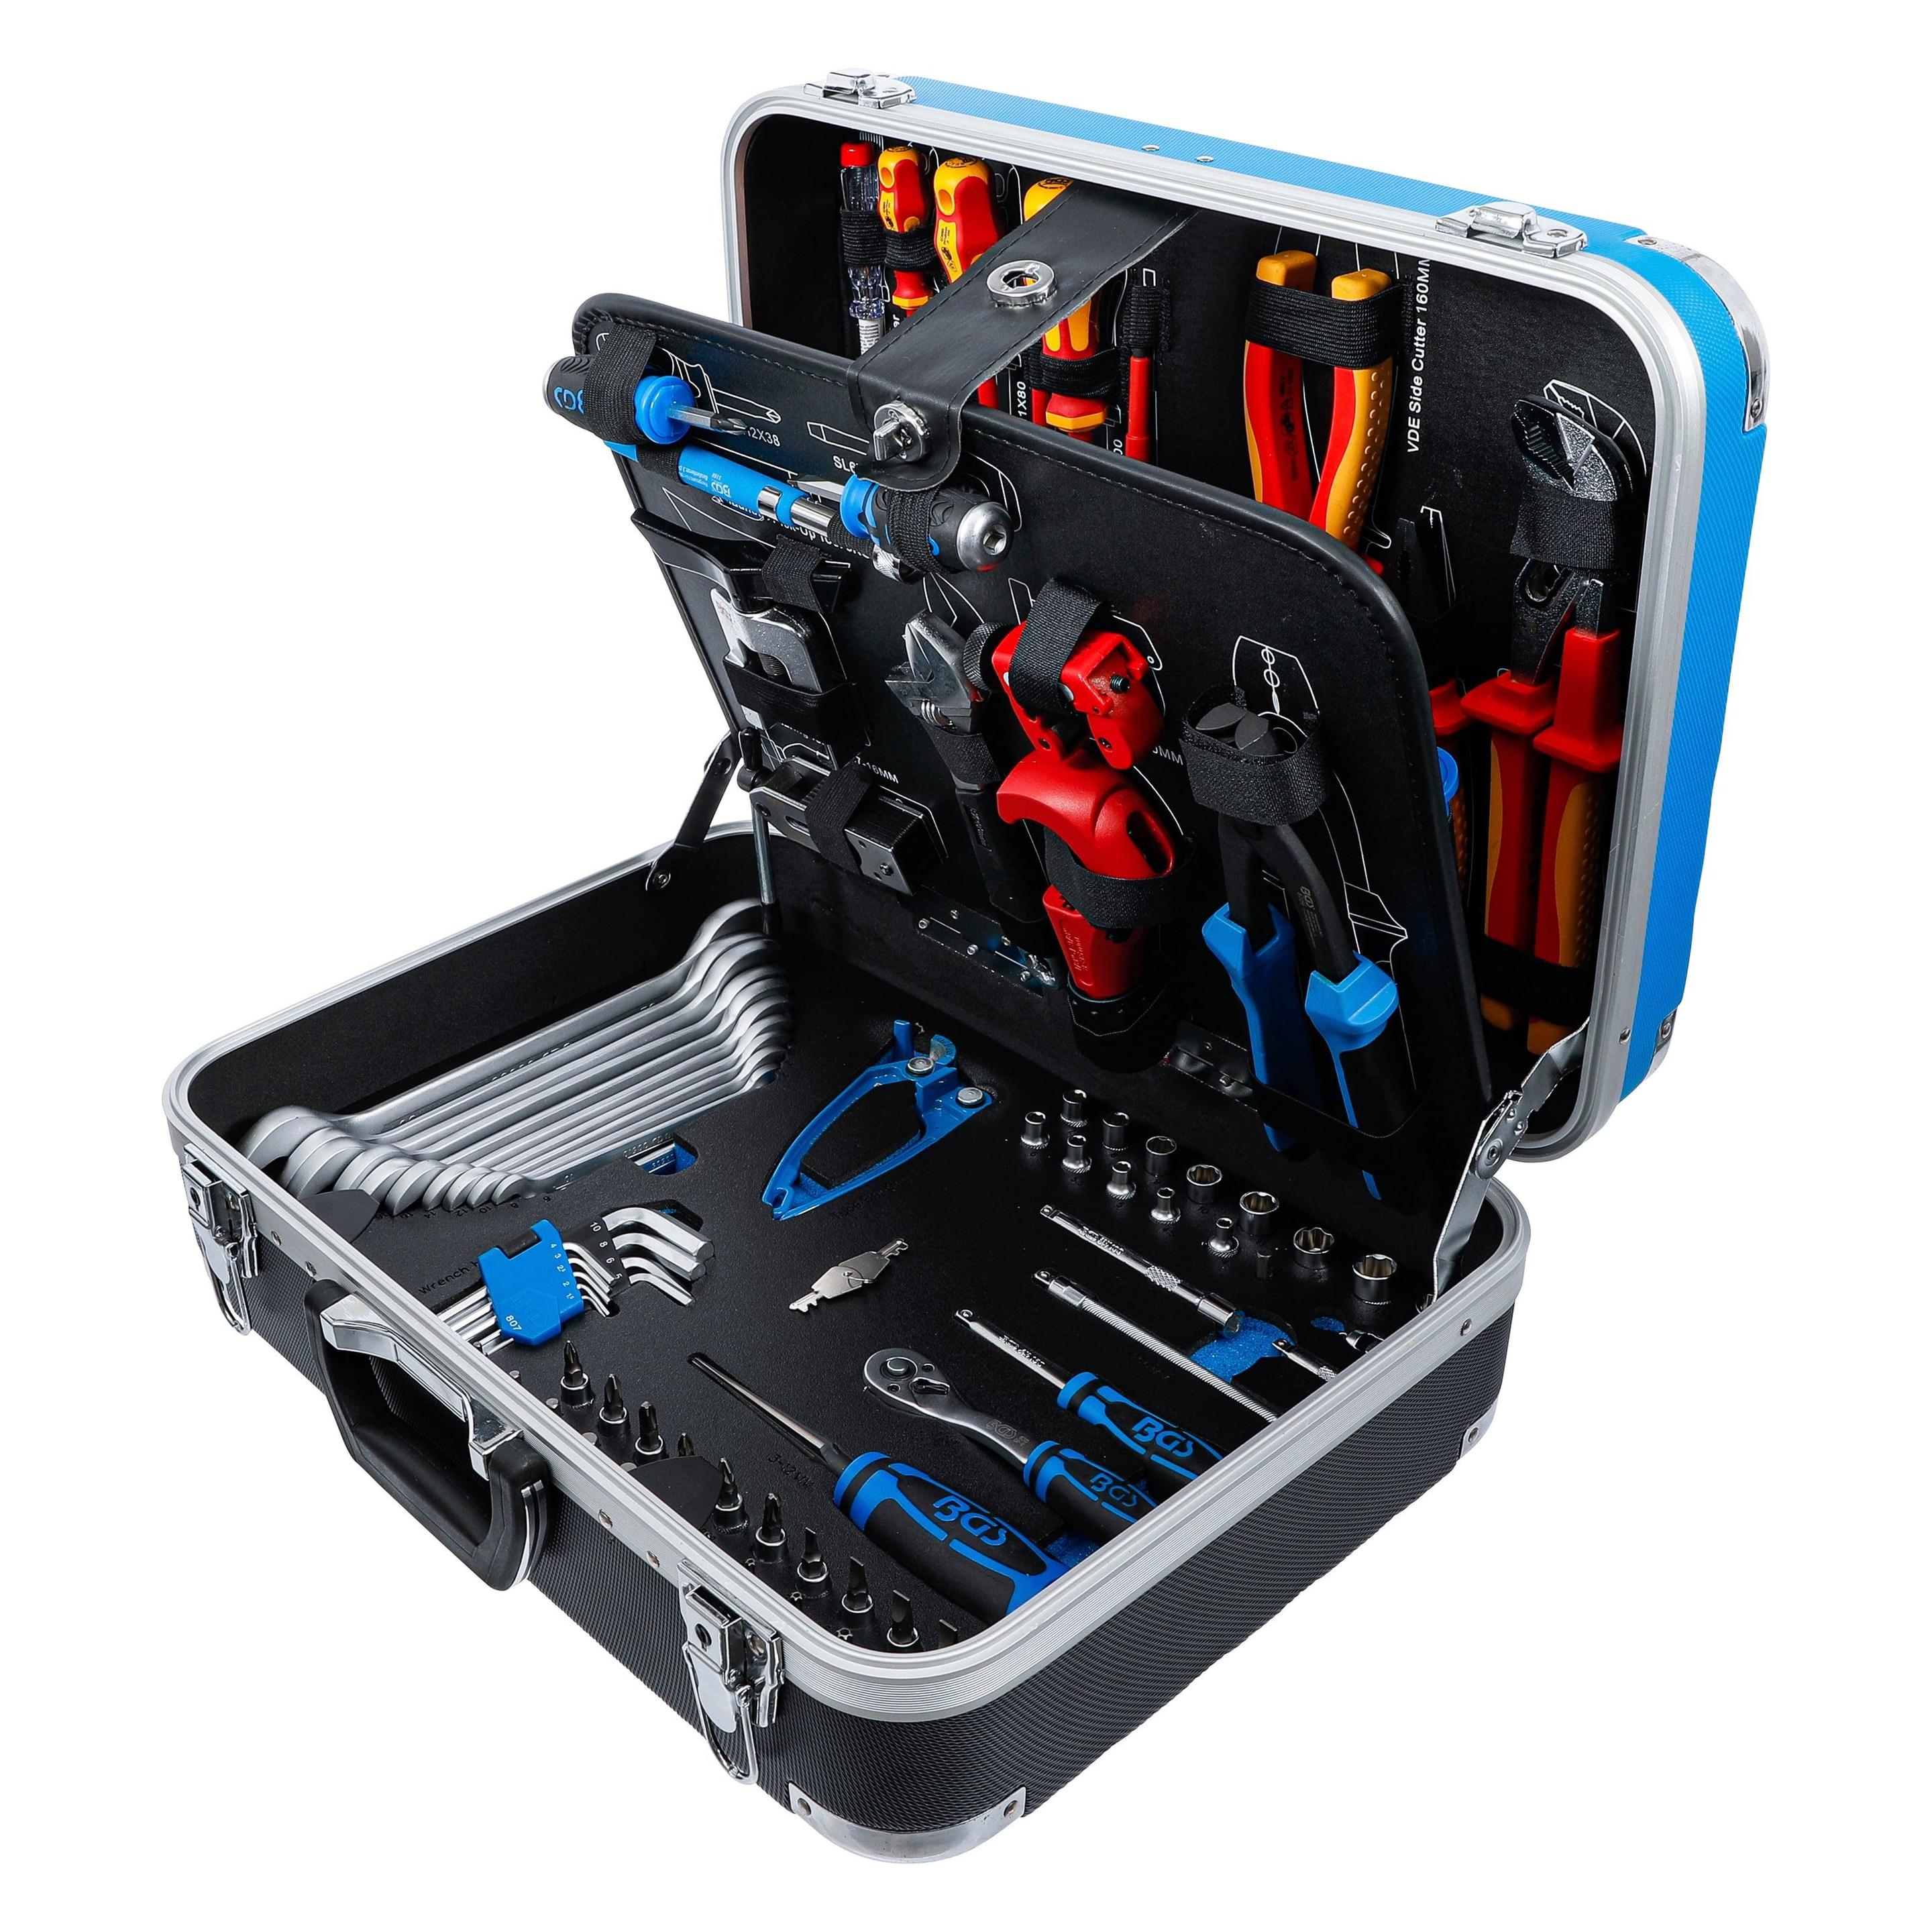
BGS Kälte-/Klima-Werkzeugkoffer 86tlg. - 15504entsprechende Grundausstattung für den Anwendungsbereich der Kälte- und Klimainstallationteilweise bestückt mit isolierten Werkzeugen und geprüft nach DIN EN/IEC 60900mit seinen 86 Teilen bietet dieser Werkzeug-Satz eine breite Auswahl an Werkzeugen und ist für viele Anwendungen geeignetim stabilen Hartschalenkoffer aus ABS Kunststoff mit verstärkten Ecken, die das Gehäuse vor Schäden schützen und es besonders langlebig machenwährend des Transports sind alle im Koffer enthaltenen Teile durch elastische Gurte und Klettverschlüsse gut geschützt und an ihren Plätzen gesichertWerkzeugtafeln aus schmutzabweisend beschichteten MDF Holzfaserplatteneine EPE Schaumeinlage aus robustem, hochwertigem Hartschaum verklebt im Bodenbereich bietet jedem Werkzeug seinen festen PlatzSteckschlüssel-Einsätze, Umschaltknarre, VDE-Zangen, VDE-Schraubendreher, Splintentreiber und Doppel-Maulschlüssel gefertigt aus Chrom-Vanadium StahlOberflächenvergütung: verchromt, mattWinkelschlüssel und Bit-Einsätze aus hochwertigem Chrom-Vanadium Stahl (S2)Lieferumfang:1 Umschaltknarre | feinverzahnt | Abtrieb Außenvierkant 6,3 mm (1/4") (Art. 630)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4 mm (Art. 2344)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4,5 mm (Art. 2339)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5 mm (Art. 2345)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5,5 mm (Art. 2343)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 6 mm (Art. 2346)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 7 mm (Art. 2347)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 8 mm (Art. 2348)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 9 mm (Art. 2349)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 10 mm (Art. 2350)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 11 mm (Art. 2351)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 12 mm (Art. 2352)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 13 mm (Art. 2353)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 14 mm (Art. 2354)1 Drehgriff | Abtrieb Außenvierkant 6,3 mm (1/4") | 150 mm (Art. 216)1 Kardangelenk | 6,3 mm (1/4") (Art. 250)1 Bit-Knarren-Adapter | Außensechskant 6,3 mm (1/4") - Außenvierkant 6,3 mm (1/4") | 30 mm (Art. 8202)1 Flexible Verlängerung | 6,3 mm (1/4") | 150 mm (Art. 2320)1 Kipp-Verlängerung | 6,3 mm (1/4") | 50 mm (Art. 2232)1 Kipp-Verlängerung | 6,3 mm (1/4") | 100 mm (Art. 2231)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 4 mm (Art. 2493)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 5,5 mm (Art. 2494)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 6,5 mm (Art. 2495)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 7 mm (Art. 2496)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH1 (Art. 2487)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH2 (Art. 2488)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH3 (Art. 2489)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ1 (Art. 2490)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ2 (Art. 2491)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ3 (Art. 2492)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 3 mm (Art. 2497)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 4 mm (Art. 2498)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 5 mm (Art. 2499)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 6 mm (Art. 2500)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 7 mm (Art. 2501)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 8 mm (Art. 2502)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T10 (Art. 2357)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T20 (Art. 2359)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T25 (Art. 2360)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T30 (Art. 2362)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T40 (Art. 2363)1 Hand-Blechschälbohrer | 3 - 12 mm (Art. 8892)1 Winkelschlüssel-Satz | kurz | Innensechskant 1,5 - 10 mm | 9-tlg. (Art. 807)1 Rohr-Biegezange | für Rohr-Ø 3 - 4,75 - 6 mm (Art. 8228)1 Doppel-Maulschlüssel | SW 6x7 mm (Art. 30606)1 Doppel-Maulschlüssel | SW 8x9 mm (Art. 30608)1 Doppel-Maulschlüssel | SW 10x11 mm (Art. 30610)1 Doppel-Maulschlüssel | SW 12x13 mm (Art. 30612)1 Doppel-Maulschlüssel | SW 14x15 mm (Art. 30614)1 Doppel-Maulschlüssel | SW 16x17 mm (Art. 30616)1 Doppel-Maulschlüssel | SW 18x19 mm (Art. 30618)1 Doppel-Maulschlüssel | SW 20x22 mm (Art. 30620)1 Doppel-Maulschlüssel | SW 21x23 mm (Art. 30621)1 Doppel-Maulschlüssel | SW 24x27 mm (Art. 30624)1 Doppel-Maulschlüssel | SW 25x28 mm (Art. 30625)1 Doppel-Maulschlüssel | SW 30x32 mm (Art. 30630)1 Rohr-Biegezange | 4,75 + 6 mm (Art. 8229)1 Rohrabschneider | Ø 3 - 35 mm / 1/8" - 1 3/8" (Art. 8341)1 Rohrabschneider | Ø 3 - 30 mm (Art. 9521)1 Schraubendreher | Schlitz 6 mm | Klingenlänge 38 mm (Art. 4903)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 38 mm (Art. 4909)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)1 Magnetheber | 650 mm | Zugkraft 3 kg (Art. 3188)1 Universal-Bördelgerät | verstellbar 4,7 - 16 mm (Art. 360)1 Aluminium-Sägebogen | 150 mm (Art. 2083)1 Rollbandmaß | 19 mm x 5 m (Art. 8394)1 Universal-Schere | Edelstahl | 180 mm (Art. 7962)1 Splintentreiber | 150 mm | 3 mm (Art. 1651-3)1 Splintentreiber | 150 mm | 4 mm (Art. 1651-4)1 Splintentreiber | 150 mm | 5 mm (Art. 1651-5)1 Splintentreiber | 150 mm | 6 mm (Art. 1651-6)1 Splintentreiber | 150 mm | 7 mm (Art. 1651-7)1 Splintentreiber | 150 mm | 8 mm (Art. 1651-8)1 Schlosserhammer | Hickory-Stiel | DIN 1041 | 300 g (Art. 52303)1 VDE-Wasserpumpenzange | 250 mm (Art. 7157)1 VDE-Seitenschneider | 160 mm (Art. 7154)1 VDE-Telefonzange | 160 mm (Art. 7151)1 VDE-Kombizange | 180 mm (Art. 7150)1 Spannungsprüfer | 120 - 250 V | 140 mm (Art. 725)1 VDE-Schraubendreher | Schlitz 3 mm | Klingenlänge 75 mm (Art. 4925)1 VDE-Schraubendreher | Schlitz 4 mm | Klingenlänge 100 mm (Art. 4924)1 VDE-Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4940)1 VDE-Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4941)1 VDE-Schraubendreher | Kreuzschlitz PH0 | Klingenlänge 75 mm (Art. 4942)1 VDE-Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4926)1 VDE-Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4927)1 ABS Kunststoff-Leerkoffer zu Art. 15504 (Art. 15504-1)MerkmaleBruttogewicht: 12304 g304,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Druckmessgerät PCE-VG 20 für Kälte-, Klima- und Vakuumanlagen Druck 0…75000 µmHg Temperatur -10…50 °CDas Vakuum Messgerät ermöglicht eine präzise und zuverlässige Überwachung von Vakuumsystemen und unterstützt bei der Installation, Wartung und Prüfung verschiedenster Anlagen. Der Messbereich des Vakuum Messgeräts beträgt 0 ... 75000 µmHg. Das Gerät unterstützt die Vakuumeinheiten mikron, mTorr, µmHg, Torr, mmHg, Pa, hPa, kPa, mbar, psia und inHg. Die Vakuumauflösung beträgt abhängig vom Messbereich 1 ... 5.000 µmHg. Zusätzlich berechnet das Vakuum Messgerät die Feuchtigkeitsverdampfungstemperatur zur Unterstützung bei der Evakuierung von Kälteanlagen. Für eine zuverlässige Messung sorgt ein präziser Pirani-Sensor, während die Messwerte im Abstand von 0,5 Sekunden aktualisiert werden. Das Vakuum Messgerät verfügt über ein gut ablesbares 1,8 Zoll großes TFT-LCD-Display und misst zusätzlich die Umgebungstemperatur im Bereich von -10 ... +50 °C sowie die relative Luftfeuchte von 0 ... 100 % rF. Die Stromversorgung erfolgt über drei AA-Batterien. Der Anschluss an das System erfolgt über ein 1/4 Zoll-SAE-Außengewinde (7/16 Zoll-20 UNF). Zusätzlich besitzt das Vakuum Messgerät einen einstellbaren Schwellenwertalarm mit farbiger Hintergrundbeleuchtung. Sobald der voreingestellte Vakuumgrenzwert erreicht wird, erfolgt eine optische Alarmanzeige. Das Gerät eignet sich zur Installation, Wartung und Prüfung von Kälteanlagen, Klimaanlagen, Kühlräumen sowie zur Überwachung von Vakuumpumpen.154,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Druckmessgerät PCE-VG 20 für Kälte-, Klima- und Vakuumanlagen Druck 0…75000 µmHg Temperatur -10…50 °CDas Vakuum Messgerät ermöglicht eine präzise und zuverlässige Überwachung von Vakuumsystemen und unterstützt bei der Installation, Wartung und Prüfung verschiedenster Anlagen. Der Messbereich des Vakuum Messgeräts beträgt 0 ... 75000 µmHg. Das Gerät unterstützt die Vakuumeinheiten mikron, mTorr, µmHg, Torr, mmHg, Pa, hPa, kPa, mbar, psia und inHg. Die Vakuumauflösung beträgt abhängig vom Messbereich 1 ... 5.000 µmHg. Zusätzlich berechnet das Vakuum Messgerät die Feuchtigkeitsverdampfungstemperatur zur Unterstützung bei der Evakuierung von Kälteanlagen.Für eine zuverlässige Messung sorgt ein präziser Pirani-Sensor, während die Messwerte im Abstand von 0,5 Sekunden aktualisiert werden. Das Vakuum Messgerät verfügt über ein gut ablesbares 1,8 Zoll großes TFT-LCD-Display und misst zusätzlich die Umgebungstemperatur im Bereich von -10 ... +50 °C sowie die relative Luftfeuchte von 0 ... 100 % rF. Die Stromversorgung erfolgt über drei AA-Batterien. Der Anschluss an das System erfolgt über ein 1/4 Zoll-SAE-Außengewinde (7/16 Zoll-20 UNF).Zusätzlich besitzt das Vakuum Messgerät einen einstellbaren Schwellenwertalarm mit farbiger Hintergrundbeleuchtung. Sobald der voreingestellte Vakuumgrenzwert erreicht wird, erfolgt eine optische Alarmanzeige. Das Gerät eignet sich zur Installation, Wartung und Prüfung von Kälteanlagen, Klimaanlagen, Kühlräumen sowie zur Überwachung von Vakuumpumpen.154,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist zuständig für die Steuergesetzgebung?
Die Steuergesetzgebung fällt in den Zuständigkeitsbereich der Regierung eines Landes. In den meisten Ländern ist es das Finanzministerium, das für die Ausarbeitung und Änderung von Steuergesetzen verantwortlich ist. Oftmals arbeiten auch spezielle Steuerausschüsse oder -behörden an der Gesetzgebung mit. Letztendlich müssen jedoch die gewählten Parlamentsmitglieder die Steuergesetze verabschieden, um sie rechtskräftig zu machen. Somit ist die Legislative letztendlich für die Steuergesetzgebung zuständig. **
-
Wie beeinflusst die Steuergesetzgebung die wirtschaftliche Entwicklung eines Landes? Welche Maßnahmen können Regierungen ergreifen, um durch Steuergesetzgebung gerechte und effektive Steuersysteme zu schaffen?
Die Steuergesetzgebung beeinflusst die wirtschaftliche Entwicklung eines Landes, indem sie die Einnahmen der Regierung erhöht, die Investitionen lenkt und das Wirtschaftswachstum beeinflusst. Regierungen können gerechte und effektive Steuersysteme schaffen, indem sie Steuersätze angemessen festlegen, Steuerhinterziehung bekämpfen und Anreize für Investitionen und Innovationen schaffen. Eine transparente und konsistente Steuerpolitik ist ebenfalls entscheidend für die Schaffung eines stabilen und förderlichen wirtschaftlichen Umfelds. **
-
Wie beeinflusst die Steuergesetzgebung das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern?
Die Steuergesetzgebung kann das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern beeinflussen, indem sie Anreize für Unternehmen schafft, in bestimmte Bereiche zu investieren. Niedrigere Steuersätze können Unternehmen dazu ermutigen, mehr zu investieren und zu expandieren, was das Wirtschaftswachstum fördert. Andererseits können hohe Steuersätze die Investitionstätigkeit hemmen und Unternehmen dazu veranlassen, in andere Länder mit günstigeren Steuerbedingungen zu verlagern. Die Steuergesetzgebung kann auch die Art und Weise beeinflussen, wie Unternehmen Kapital einsetzen und Geschäfte tätigen, was sich wiederum auf das Wirtschaftswachstum und die Investitionstätigkeit auswirken kann. **
-
Wie beeinflusst die Steuergesetzgebung das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern?
Die Steuergesetzgebung kann das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern stark beeinflussen. Niedrige Steuersätze können Anreize für Unternehmen schaffen, in neue Projekte zu investieren und Arbeitsplätze zu schaffen. Hohe Steuern können hingegen die Investitionstätigkeit hemmen und Unternehmen dazu veranlassen, in andere Länder mit günstigeren Steuerbedingungen zu expandieren. Die Steuergesetzgebung kann auch das Verhalten von Verbrauchern beeinflussen, indem sie deren Kaufkraft und Sparverhalten beeinflusst. Insgesamt kann die Steuergesetzgebung einen erheblichen Einfluss auf das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern haben. **
Ähnliche Suchbegriffe für Steuergesetzgebung
-
Was sind die Grundprinzipien der Steuergesetzgebung und wie beeinflussen sie die Wirtschaftstätigkeit?
Die Grundprinzipien der Steuergesetzgebung sind Gerechtigkeit, Einfachheit und Effizienz. Sie beeinflussen die Wirtschaftstätigkeit, indem sie Anreize für bestimmte Verhaltensweisen schaffen, die Allokation von Ressourcen beeinflussen und das Wirtschaftswachstum fördern oder hemmen können. Eine gut gestaltete Steuergesetzgebung kann dazu beitragen, ein stabiles und gerechtes Steuersystem zu schaffen, das das Wirtschaftswachstum unterstützt. **
-
Was sind die Hauptziele und Prinzipien der Steuergesetzgebung in einem demokratischen Staat?
Die Hauptziele der Steuergesetzgebung in einem demokratischen Staat sind die Sicherstellung einer gerechten Verteilung der Steuerlast, die Finanzierung öffentlicher Ausgaben und die Lenkung des wirtschaftlichen Verhaltens. Die Prinzipien umfassen die Besteuerung nach der Leistungsfähigkeit, der Gleichmäßigkeit, der Einfachheit, der Rechtsstaatlichkeit und der Transparenz. Ziel ist es, ein gerechtes und effizientes Steuersystem zu schaffen, das die Bedürfnisse der Gesellschaft erfüllt. **
-
Wie wirkt sich die Einführung einer neuen Steuergesetzgebung auf kleine Unternehmen aus?
Die Einführung einer neuen Steuergesetzgebung kann zu höheren Steuerbelastungen für kleine Unternehmen führen, was ihre Rentabilität beeinträchtigen kann. Sie müssen möglicherweise ihre Geschäftsstrategie anpassen, um die neuen Steuervorschriften zu erfüllen. Es kann auch zu zusätzlicher Bürokratie und Kosten führen, da sie möglicherweise professionelle Hilfe benötigen, um die neuen Regelungen zu verstehen und umzusetzen. **
-
Wie wirkt sich die aktuelle Steuergesetzgebung auf die Wirtschaftstätigkeit von Kleinunternehmen aus?
Die aktuelle Steuergesetzgebung kann sich positiv auf Kleinunternehmen auswirken, da sie niedrigere Steuersätze und Steuererleichterungen bieten. Dies kann zu einer höheren Rentabilität und Wettbewerbsfähigkeit führen. Allerdings können auch neue Regelungen und Bürokratie die Belastung für Kleinunternehmen erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.