Domain kältering.de kaufen?
Wir ziehen mit dem Projekt
kältering.de um.
Sind Sie am Kauf der Domain
kältering.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kältering.de kaufen?
Sind Dividenden Kapitalerträge?
Sind Dividenden Kapitalerträge? Diese Frage ist nicht ganz einfach zu beantworten, da Dividenden tatsächlich eine Form von Kapitalerträgen sind. Sie werden von Unternehmen an ihre Aktionäre ausgeschüttet und stellen somit einen Ertrag aus Kapitalanlagen dar. Allerdings gibt es auch andere Formen von Kapitalerträgen, wie Zinsen aus Anleihen oder Kursgewinne aus dem Verkauf von Aktien. Letztendlich kann man also sagen, dass Dividenden eine spezifische Art von Kapitalerträgen sind, die durch die Beteiligung an einem Unternehmen erzielt werden. **
Sind mieten Kapitalerträge?
Sind Mieten Kapitalerträge? Diese Frage hängt davon ab, wie man Kapitalerträge definiert. Mieten können als regelmäßige Einnahmen aus Vermietung von Immobilien betrachtet werden, was sie zu einer Form von passivem Einkommen macht. Kapitalerträge beziehen sich jedoch oft auf Gewinne aus Investitionen wie Aktien oder Anleihen. Mieten sind eher mit Einkommen aus Immobilienvermietung verbunden, während Kapitalerträge breiter gefasst sind und verschiedene Formen von Investitionen umfassen. Letztendlich kann man argumentieren, dass Mieten eine Art von Kapitalerträgen sind, aber sie sind spezifischer auf Einnahmen aus Immobilienvermietung bezogen. **

Ähnliche Suchbegriffe für Kapitalerträge
Top-Angebote
Produkte zum Begriff Kapitalerträge:
-
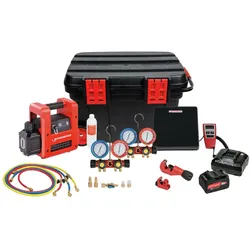
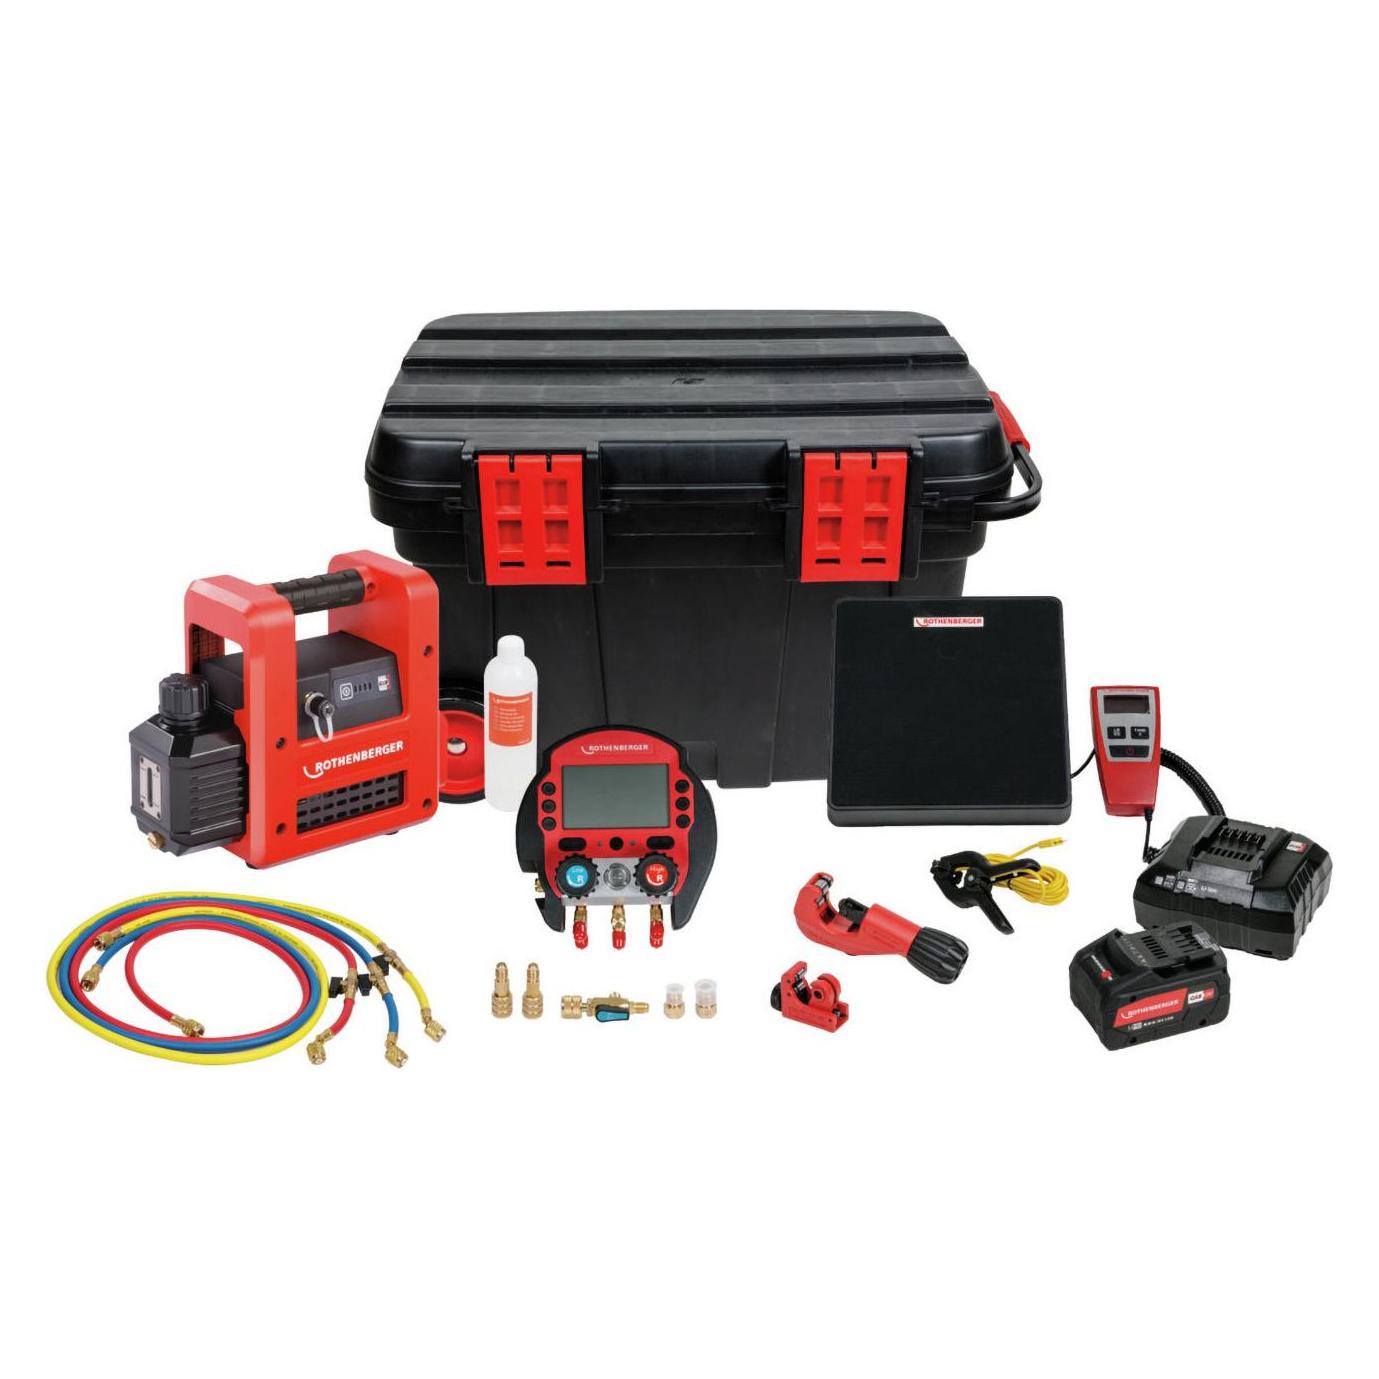
ROTHENBERGER ROCADDY 120 Kälte/Klima-Komplettset R32 CL analog - 1000003622ProduktbeschreibungKälte/Klima-Komplettset zur Installation, Wartung und Reparatur von Kälte- und Klimaanlagen sowie Wärmepumpen.AnwendungsvorteileMit einem Griff alles dabei: Flexibles Arbeiten durch individuellen Einsatz der WerkzeugeLeicht transportierbar im stabilen KunststoffrollkofferEinsatzbereichDas Universalset ROCADDY eignet sich zur Installation, Wartung und Reparatur von Kälte- und Klimaanlagen sowie Wärmepumpen.2023,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Kursgewinne Kapitalerträge?
Sind Kursgewinne Kapitalerträge? Diese Frage hängt von der Definition von Kapitalerträgen ab. Kursgewinne entstehen, wenn der Wert eines Vermögenswerts steigt, beispielsweise einer Aktie oder eines Investmentfonds. In einigen Ländern gelten Kursgewinne als Kapitalerträge und unterliegen daher der Kapitalertragssteuer. In anderen Ländern werden Kursgewinne möglicherweise anders behandelt, je nachdem, ob sie als kurzfristige oder langfristige Kapitalgewinne betrachtet werden. Letztendlich hängt die Einordnung von Kursgewinnen als Kapitalerträge von den steuerlichen Gesetzen des jeweiligen Landes ab. **
-
Sind Kapitalerträge Krankenversicherungspflichtig?
Sind Kapitalerträge Krankenversicherungspflichtig? Kapitalerträge wie Zinsen, Dividenden oder Mieteinnahmen sind grundsätzlich nicht direkt krankenversicherungspflichtig, da sie nicht als Einkommen aus nichtselbstständiger Arbeit gelten. Allerdings können Kapitalerträge zur Berechnung des Krankenversicherungsbeitrags herangezogen werden, wenn sie zusammen mit anderen Einkünften die Beitragsbemessungsgrenze überschreiten. In diesem Fall müssen auch Kapitalerträge in die Beitragsberechnung einbezogen werden. Es ist daher ratsam, sich bei der Krankenkasse oder einem Steuerberater über die genauen Regelungen und Auswirkungen von Kapitalerträgen auf die Krankenversicherung zu informieren. **
-
Wo sind Kapitalerträge steuerfrei?
Kapitalerträge sind in Deutschland steuerfrei, wenn sie unter dem jährlichen Freibetrag von 801 Euro (für Singles) bzw. 1.602 Euro (für Verheiratete) liegen. Zudem sind Kapitalerträge steuerfrei, wenn sie aus bestimmten steuerbegünstigten Anlagen wie zum Beispiel dem Investment in Aktien oder Investmentfonds stammen. In einigen Ländern wie beispielsweise der Schweiz oder Luxemburg können Kapitalerträge ebenfalls steuerfrei sein, je nach den dort geltenden Steuergesetzen. Es ist wichtig, sich über die jeweiligen steuerlichen Regelungen in dem Land zu informieren, in dem die Kapitalerträge erzielt werden, um Steuern korrekt zu deklarieren. **
-
Wann werden Kapitalerträge versteuert?
Kapitalerträge werden in der Regel in dem Jahr versteuert, in dem sie angefallen sind. Dies bedeutet, dass die Steuer auf Kapitalerträge in der Einkommensteuererklärung für das entsprechende Steuerjahr angegeben und gezahlt werden muss. Kapitalerträge können aus verschiedenen Quellen stammen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen aus Aktienverkäufen. Die Höhe der Steuer hängt von der Art der Kapitalerträge und dem persönlichen Steuersatz des Steuerpflichtigen ab. Es ist wichtig, Kapitalerträge korrekt anzugeben und zu versteuern, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. **
Wann gelten Kapitalerträge als zugeflossen?
Kapitalerträge gelten als zugeflossen, wenn sie dem Steuerpflichtigen tatsächlich zur Verfügung stehen. Dies kann beispielsweise der Fall sein, wenn Zinsen auf dem Konto gutgeschrieben werden oder Dividenden auf das Verrechnungskonto eingehen. Es ist wichtig, dass der Steuerpflichtige über die Kapitalerträge verfügen kann, um sie als zugeflossen anzusehen. Auch wenn die Erträge noch nicht tatsächlich ausgezahlt wurden, können sie dennoch als zugeflossen gelten, wenn sie dem Steuerpflichtigen rechtlich zustehen. In der Regel erfolgt die Zuflussfiktion bei Kapitalerträgen zum Zeitpunkt der Gutschrift auf dem Konto oder des rechtlichen Anspruchs auf die Erträge. **
Was versteht man unter Kapitalerträge?
Was versteht man unter Kapitalerträge? Kapitalerträge sind Einkünfte, die aus dem Besitz von Kapital entstehen, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie werden in der Regel von Banken, Investmentfonds oder Unternehmen ausgezahlt. Kapitalerträge können sowohl aus Geldanlagen wie Sparbüchern oder Aktien als auch aus Immobilien oder anderen Vermögenswerten stammen. Sie unterliegen in vielen Ländern der Besteuerung und müssen daher in der Steuererklärung angegeben werden. **
Top-Angebote
Produkte zum Begriff Kapitalerträge:
-
BGS Kälte-/Klima-Werkzeugkoffer 86tlg. - 15504entsprechende Grundausstattung für den Anwendungsbereich der Kälte- und Klimainstallationteilweise bestückt mit isolierten Werkzeugen und geprüft nach DIN EN/IEC 60900mit seinen 86 Teilen bietet dieser Werkzeug-Satz eine breite Auswahl an Werkzeugen und ist für viele Anwendungen geeignetim stabilen Hartschalenkoffer aus ABS Kunststoff mit verstärkten Ecken, die das Gehäuse vor Schäden schützen und es besonders langlebig machenwährend des Transports sind alle im Koffer enthaltenen Teile durch elastische Gurte und Klettverschlüsse gut geschützt und an ihren Plätzen gesichertWerkzeugtafeln aus schmutzabweisend beschichteten MDF Holzfaserplatteneine EPE Schaumeinlage aus robustem, hochwertigem Hartschaum verklebt im Bodenbereich bietet jedem Werkzeug seinen festen PlatzSteckschlüssel-Einsätze, Umschaltknarre, VDE-Zangen, VDE-Schraubendreher, Splintentreiber und Doppel-Maulschlüssel gefertigt aus Chrom-Vanadium StahlOberflächenvergütung: verchromt, mattWinkelschlüssel und Bit-Einsätze aus hochwertigem Chrom-Vanadium Stahl (S2)Lieferumfang:1 Umschaltknarre | feinverzahnt | Abtrieb Außenvierkant 6,3 mm (1/4") (Art. 630)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4 mm (Art. 2344)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4,5 mm (Art. 2339)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5 mm (Art. 2345)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5,5 mm (Art. 2343)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 6 mm (Art. 2346)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 7 mm (Art. 2347)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 8 mm (Art. 2348)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 9 mm (Art. 2349)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 10 mm (Art. 2350)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 11 mm (Art. 2351)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 12 mm (Art. 2352)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 13 mm (Art. 2353)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 14 mm (Art. 2354)1 Drehgriff | Abtrieb Außenvierkant 6,3 mm (1/4") | 150 mm (Art. 216)1 Kardangelenk | 6,3 mm (1/4") (Art. 250)1 Bit-Knarren-Adapter | Außensechskant 6,3 mm (1/4") - Außenvierkant 6,3 mm (1/4") | 30 mm (Art. 8202)1 Flexible Verlängerung | 6,3 mm (1/4") | 150 mm (Art. 2320)1 Kipp-Verlängerung | 6,3 mm (1/4") | 50 mm (Art. 2232)1 Kipp-Verlängerung | 6,3 mm (1/4") | 100 mm (Art. 2231)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 4 mm (Art. 2493)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 5,5 mm (Art. 2494)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 6,5 mm (Art. 2495)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 7 mm (Art. 2496)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH1 (Art. 2487)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH2 (Art. 2488)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH3 (Art. 2489)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ1 (Art. 2490)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ2 (Art. 2491)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ3 (Art. 2492)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 3 mm (Art. 2497)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 4 mm (Art. 2498)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 5 mm (Art. 2499)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 6 mm (Art. 2500)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 7 mm (Art. 2501)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 8 mm (Art. 2502)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T10 (Art. 2357)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T20 (Art. 2359)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T25 (Art. 2360)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T30 (Art. 2362)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T40 (Art. 2363)1 Hand-Blechschälbohrer | 3 - 12 mm (Art. 8892)1 Winkelschlüssel-Satz | kurz | Innensechskant 1,5 - 10 mm | 9-tlg. (Art. 807)1 Rohr-Biegezange | für Rohr-Ø 3 - 4,75 - 6 mm (Art. 8228)1 Doppel-Maulschlüssel | SW 6x7 mm (Art. 30606)1 Doppel-Maulschlüssel | SW 8x9 mm (Art. 30608)1 Doppel-Maulschlüssel | SW 10x11 mm (Art. 30610)1 Doppel-Maulschlüssel | SW 12x13 mm (Art. 30612)1 Doppel-Maulschlüssel | SW 14x15 mm (Art. 30614)1 Doppel-Maulschlüssel | SW 16x17 mm (Art. 30616)1 Doppel-Maulschlüssel | SW 18x19 mm (Art. 30618)1 Doppel-Maulschlüssel | SW 20x22 mm (Art. 30620)1 Doppel-Maulschlüssel | SW 21x23 mm (Art. 30621)1 Doppel-Maulschlüssel | SW 24x27 mm (Art. 30624)1 Doppel-Maulschlüssel | SW 25x28 mm (Art. 30625)1 Doppel-Maulschlüssel | SW 30x32 mm (Art. 30630)1 Rohr-Biegezange | 4,75 + 6 mm (Art. 8229)1 Rohrabschneider | Ø 3 - 35 mm / 1/8" - 1 3/8" (Art. 8341)1 Rohrabschneider | Ø 3 - 30 mm (Art. 9521)1 Schraubendreher | Schlitz 6 mm | Klingenlänge 38 mm (Art. 4903)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 38 mm (Art. 4909)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)1 Magnetheber | 650 mm | Zugkraft 3 kg (Art. 3188)1 Universal-Bördelgerät | verstellbar 4,7 - 16 mm (Art. 360)1 Aluminium-Sägebogen | 150 mm (Art. 2083)1 Rollbandmaß | 19 mm x 5 m (Art. 8394)1 Universal-Schere | Edelstahl | 180 mm (Art. 7962)1 Splintentreiber | 150 mm | 3 mm (Art. 1651-3)1 Splintentreiber | 150 mm | 4 mm (Art. 1651-4)1 Splintentreiber | 150 mm | 5 mm (Art. 1651-5)1 Splintentreiber | 150 mm | 6 mm (Art. 1651-6)1 Splintentreiber | 150 mm | 7 mm (Art. 1651-7)1 Splintentreiber | 150 mm | 8 mm (Art. 1651-8)1 Schlosserhammer | Hickory-Stiel | DIN 1041 | 300 g (Art. 52303)1 VDE-Wasserpumpenzange | 250 mm (Art. 7157)1 VDE-Seitenschneider | 160 mm (Art. 7154)1 VDE-Telefonzange | 160 mm (Art. 7151)1 VDE-Kombizange | 180 mm (Art. 7150)1 Spannungsprüfer | 120 - 250 V | 140 mm (Art. 725)1 VDE-Schraubendreher | Schlitz 3 mm | Klingenlänge 75 mm (Art. 4925)1 VDE-Schraubendreher | Schlitz 4 mm | Klingenlänge 100 mm (Art. 4924)1 VDE-Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4940)1 VDE-Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4941)1 VDE-Schraubendreher | Kreuzschlitz PH0 | Klingenlänge 75 mm (Art. 4942)1 VDE-Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4926)1 VDE-Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4927)1 ABS Kunststoff-Leerkoffer zu Art. 15504 (Art. 15504-1)MerkmaleBruttogewicht: 12304 g307,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
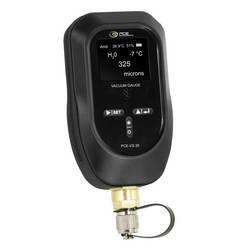
PCE Instruments Druckmessgerät PCE-VG 20 für Kälte-, Klima- und Vakuumanlagen Druck 0…75000 µmHg Temperatur -10…50 °CDas Vakuum Messgerät ermöglicht eine präzise und zuverlässige Überwachung von Vakuumsystemen und unterstützt bei der Installation, Wartung und Prüfung verschiedenster Anlagen. Der Messbereich des Vakuum Messgeräts beträgt 0 ... 75000 µmHg. Das Gerät unterstützt die Vakuumeinheiten mikron, mTorr, µmHg, Torr, mmHg, Pa, hPa, kPa, mbar, psia und inHg. Die Vakuumauflösung beträgt abhängig vom Messbereich 1 ... 5.000 µmHg. Zusätzlich berechnet das Vakuum Messgerät die Feuchtigkeitsverdampfungstemperatur zur Unterstützung bei der Evakuierung von Kälteanlagen. Für eine zuverlässige Messung sorgt ein präziser Pirani-Sensor, während die Messwerte im Abstand von 0,5 Sekunden aktualisiert werden. Das Vakuum Messgerät verfügt über ein gut ablesbares 1,8 Zoll großes TFT-LCD-Display und misst zusätzlich die Umgebungstemperatur im Bereich von -10 ... +50 °C sowie die relative Luftfeuchte von 0 ... 100 % rF. Die Stromversorgung erfolgt über drei AA-Batterien. Der Anschluss an das System erfolgt über ein 1/4 Zoll-SAE-Außengewinde (7/16 Zoll-20 UNF). Zusätzlich besitzt das Vakuum Messgerät einen einstellbaren Schwellenwertalarm mit farbiger Hintergrundbeleuchtung. Sobald der voreingestellte Vakuumgrenzwert erreicht wird, erfolgt eine optische Alarmanzeige. Das Gerät eignet sich zur Installation, Wartung und Prüfung von Kälteanlagen, Klimaanlagen, Kühlräumen sowie zur Überwachung von Vakuumpumpen.154,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Dividenden Kapitalerträge?
Sind Dividenden Kapitalerträge? Diese Frage ist nicht ganz einfach zu beantworten, da Dividenden tatsächlich eine Form von Kapitalerträgen sind. Sie werden von Unternehmen an ihre Aktionäre ausgeschüttet und stellen somit einen Ertrag aus Kapitalanlagen dar. Allerdings gibt es auch andere Formen von Kapitalerträgen, wie Zinsen aus Anleihen oder Kursgewinne aus dem Verkauf von Aktien. Letztendlich kann man also sagen, dass Dividenden eine spezifische Art von Kapitalerträgen sind, die durch die Beteiligung an einem Unternehmen erzielt werden. **
-
Sind mieten Kapitalerträge?
Sind Mieten Kapitalerträge? Diese Frage hängt davon ab, wie man Kapitalerträge definiert. Mieten können als regelmäßige Einnahmen aus Vermietung von Immobilien betrachtet werden, was sie zu einer Form von passivem Einkommen macht. Kapitalerträge beziehen sich jedoch oft auf Gewinne aus Investitionen wie Aktien oder Anleihen. Mieten sind eher mit Einkommen aus Immobilienvermietung verbunden, während Kapitalerträge breiter gefasst sind und verschiedene Formen von Investitionen umfassen. Letztendlich kann man argumentieren, dass Mieten eine Art von Kapitalerträgen sind, aber sie sind spezifischer auf Einnahmen aus Immobilienvermietung bezogen. **
-
Sind Kursgewinne Kapitalerträge?
Sind Kursgewinne Kapitalerträge? Diese Frage hängt von der Definition von Kapitalerträgen ab. Kursgewinne entstehen, wenn der Wert eines Vermögenswerts steigt, beispielsweise einer Aktie oder eines Investmentfonds. In einigen Ländern gelten Kursgewinne als Kapitalerträge und unterliegen daher der Kapitalertragssteuer. In anderen Ländern werden Kursgewinne möglicherweise anders behandelt, je nachdem, ob sie als kurzfristige oder langfristige Kapitalgewinne betrachtet werden. Letztendlich hängt die Einordnung von Kursgewinnen als Kapitalerträge von den steuerlichen Gesetzen des jeweiligen Landes ab. **
-
Sind Kapitalerträge Krankenversicherungspflichtig?
Sind Kapitalerträge Krankenversicherungspflichtig? Kapitalerträge wie Zinsen, Dividenden oder Mieteinnahmen sind grundsätzlich nicht direkt krankenversicherungspflichtig, da sie nicht als Einkommen aus nichtselbstständiger Arbeit gelten. Allerdings können Kapitalerträge zur Berechnung des Krankenversicherungsbeitrags herangezogen werden, wenn sie zusammen mit anderen Einkünften die Beitragsbemessungsgrenze überschreiten. In diesem Fall müssen auch Kapitalerträge in die Beitragsberechnung einbezogen werden. Es ist daher ratsam, sich bei der Krankenkasse oder einem Steuerberater über die genauen Regelungen und Auswirkungen von Kapitalerträgen auf die Krankenversicherung zu informieren. **
Ähnliche Suchbegriffe für Kapitalerträge
-
ROTHENBERGER ROCADDY 120 Kälte/Klima-Komplettset R32 CL analog - 1000003622ProduktbeschreibungKälte/Klima-Komplettset zur Installation, Wartung und Reparatur von Kälte- und Klimaanlagen sowie Wärmepumpen.AnwendungsvorteileMit einem Griff alles dabei: Flexibles Arbeiten durch individuellen Einsatz der WerkzeugeLeicht transportierbar im stabilen KunststoffrollkofferEinsatzbereichDas Universalset ROCADDY eignet sich zur Installation, Wartung und Reparatur von Kälte- und Klimaanlagen sowie Wärmepumpen.2023,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo sind Kapitalerträge steuerfrei?
Kapitalerträge sind in Deutschland steuerfrei, wenn sie unter dem jährlichen Freibetrag von 801 Euro (für Singles) bzw. 1.602 Euro (für Verheiratete) liegen. Zudem sind Kapitalerträge steuerfrei, wenn sie aus bestimmten steuerbegünstigten Anlagen wie zum Beispiel dem Investment in Aktien oder Investmentfonds stammen. In einigen Ländern wie beispielsweise der Schweiz oder Luxemburg können Kapitalerträge ebenfalls steuerfrei sein, je nach den dort geltenden Steuergesetzen. Es ist wichtig, sich über die jeweiligen steuerlichen Regelungen in dem Land zu informieren, in dem die Kapitalerträge erzielt werden, um Steuern korrekt zu deklarieren. **
-
Wann werden Kapitalerträge versteuert?
Kapitalerträge werden in der Regel in dem Jahr versteuert, in dem sie angefallen sind. Dies bedeutet, dass die Steuer auf Kapitalerträge in der Einkommensteuererklärung für das entsprechende Steuerjahr angegeben und gezahlt werden muss. Kapitalerträge können aus verschiedenen Quellen stammen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen aus Aktienverkäufen. Die Höhe der Steuer hängt von der Art der Kapitalerträge und dem persönlichen Steuersatz des Steuerpflichtigen ab. Es ist wichtig, Kapitalerträge korrekt anzugeben und zu versteuern, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. **
-
Wann gelten Kapitalerträge als zugeflossen?
Kapitalerträge gelten als zugeflossen, wenn sie dem Steuerpflichtigen tatsächlich zur Verfügung stehen. Dies kann beispielsweise der Fall sein, wenn Zinsen auf dem Konto gutgeschrieben werden oder Dividenden auf das Verrechnungskonto eingehen. Es ist wichtig, dass der Steuerpflichtige über die Kapitalerträge verfügen kann, um sie als zugeflossen anzusehen. Auch wenn die Erträge noch nicht tatsächlich ausgezahlt wurden, können sie dennoch als zugeflossen gelten, wenn sie dem Steuerpflichtigen rechtlich zustehen. In der Regel erfolgt die Zuflussfiktion bei Kapitalerträgen zum Zeitpunkt der Gutschrift auf dem Konto oder des rechtlichen Anspruchs auf die Erträge. **
-
Was versteht man unter Kapitalerträge?
Was versteht man unter Kapitalerträge? Kapitalerträge sind Einkünfte, die aus dem Besitz von Kapital entstehen, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie werden in der Regel von Banken, Investmentfonds oder Unternehmen ausgezahlt. Kapitalerträge können sowohl aus Geldanlagen wie Sparbüchern oder Aktien als auch aus Immobilien oder anderen Vermögenswerten stammen. Sie unterliegen in vielen Ländern der Besteuerung und müssen daher in der Steuererklärung angegeben werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.